📌 핵심 요약
- ISA 계좌 만기는 해지·연장·연금계좌 전환 중 하나를 고르는 시점이에요.
- 추가 세액공제 한도가 붙는 건 연금계좌 전환뿐이에요. 전환금액의 10%, 상한은 최대 300만원.
- 전환 기한은 만기 후 60일 이내예요. 연말에 옮기면 올해 연말정산에 들어가요.
2023년에 만든 ISA 계좌 만기 안내 문자를 받으셨나요?
해지 버튼부터 누르면 추가 세액공제 한도 300만원이 그대로 사라져요.
만기에는 해지·연장·연금계좌 전환, 이렇게 세 갈래가 있거든요.
갈래마다 기한과 혜택이 완전히 달라요.
🔍 1단계 — 만기일과 내 계좌 유형부터 확인하세요
내 만기일은 가입한 증권사·은행 앱의 계좌 정보에서 바로 보여요.
계약기간이 끝나는 날이 ISA 계좌 만기일이에요.
ISA의 의무가입기간은 3년이에요.
2023년에 만들었다면 2026년에 이 3년이 찹니다. (출처: 금융위원회 ISA 안내·조세특례제한법 제91조의18, 2026년 11월 확인)
납입 한도는 연 2,000만원, 총 1억원이에요.
올해 못 채운 한도는 다음 해로 넘어가니 걱정할 필요는 없어요.
유형도 같이 보세요.
일반형인지 서민형·농어민형인지에 따라 비과세 한도가 달라지거든요.
이 숫자가 다음 단계의 세금 계산을 갈라요.
연장은 만기일이 지나면 신청 자체가 안 돼요.
그래서 만기일 확인이 첫 단계예요.
하루만 지나도 선택지가 하나로 줄어요. 이건 진짜 아까운 일이에요.
💰 2단계 — 해지하면 세금이 얼마인지 먼저 계산하세요
해지 세금은 계좌 안 이익과 손실을 합친 순이익으로 계산해요.
이익 난 상품과 손실 난 상품을 서로 빼주는 손익통산 방식이에요.
순이익에서 일반형은 200만원, 서민형·농어민형은 400만원까지 비과세예요.
넘는 금액에만 9.9% 분리과세가 붙어요. (출처: 금융위원회·조세특례제한법, 2026년 11월 기준)
숫자로 보면 감이 와요.
순이익이 300만원이라고 해볼게요.
일반형이면 200만원은 비과세, 남은 100만원의 9.9%인 9만 9천원이 세금이에요.
서민형이면 300만원 전액이 비과세라 세금이 0원이에요.
해지하는 날에 금융회사가 세금을 떼고 입금해요.
따로 신고할 건 없어요.
주의할 건 중도해지예요.
3년을 못 채우고 해지하면 받았던 혜택을 다시 토해내요.
다만 넣은 원금 안에서는 중간에 빼서 써도 중도해지가 아니에요.
🔀 3단계 — 해지·연장·연금 전환, 세 갈래를 비교하세요
세 갈래 중 추가 세액공제가 붙는 건 연금계좌 전환뿐이에요.
그냥 해지와 연장은 추가 공제가 0원이에요.
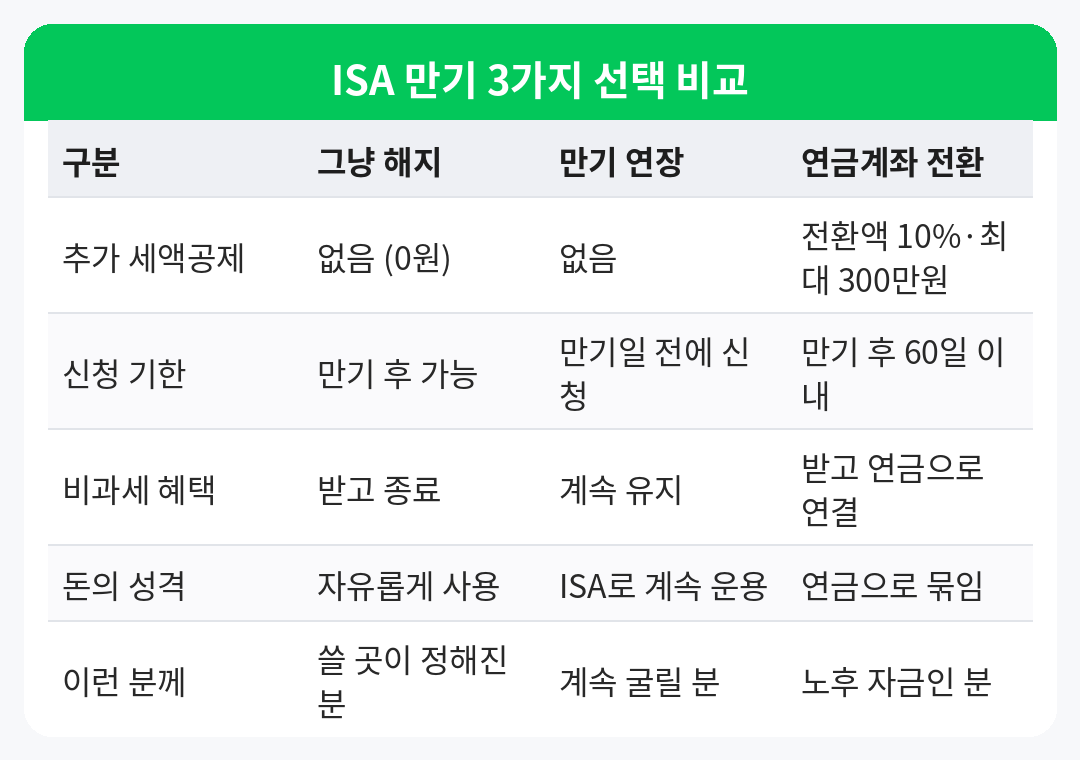
✅ 그냥 해지 — 돈이 바로 필요하거나 쓸 곳이 정해진 경우예요. 세금만 정산하고 끝나요.
✅ 만기 연장 — ISA로 계속 굴리고 싶은 경우예요. 만기일 전에 신청해야 하고 비과세 혜택이 이어져요.
✅ 연금계좌 전환 — 노후 자금으로 이어가는 경우예요. 추가 공제 한도가 생기는 유일한 갈래예요.
제가 직접 알아본 바로는, 해지 전에 이 비교부터 하는 분이 의외로 적었어요.
해지 버튼이 제일 앞에 보이니 그럴 만도 해요.
그래도 표 한 번 보는 데 1분이면 충분해요.
🚶 4단계 — 연금계좌로 전환하는 순서 4가지
전환은 만기 후 60일 이내에 연금계좌로 납입까지 끝내야 인정돼요. (출처: 국세청 연금계좌 세액공제 안내·소득세법 제59조의3)
순서는 이렇게 잡으면 돼요.
- 보유 상품을 팔아 현금으로 만드세요. 주식·ETF는 팔고 나서 현금이 들어오기까지 영업일 며칠이 걸려요. 60일 막판에 팔면 기한을 넘길 수 있어요.
- ISA를 만기 해지하세요. 해지 세금은 이때 정산돼요.
- 연금저축이나 IRP 계좌를 준비하세요. 연금계좌가 처음이라면 연금저축과 IRP의 차이부터 보고 고르면 돼요. → 연금저축 IRP 이해와 개인 퇴직계획
- 금융회사에 ‘ISA 만기 전환금액’으로 신청하고 납입하세요. 그냥 계좌이체만 하면 전환금액으로 안 잡힐 수 있거든요. 접수 확인까지 받아두세요.
옮긴 금액의 10%가 추가 공제 대상이에요.
3,000만원을 옮기면 10%인 300만원이 상한에 딱 맞아요.
2,000만원을 옮기면 200만원이에요.
이 한도는 연금 세액공제 한도 900만원과 별도예요.
그래서 전환한 해에는 최대 1,200만원까지 공제 대상이 넓어져요.
실제로 줄어드는 세금은 공제율에 따라 달라요.
총급여 5,500만원 이하면 16.5%, 넘으면 13.2%예요.
대상 금액이 300만원이면 계산상 49만 5천원, 39만 6천원이에요. (지방소득세 포함, 출처: 국세청 안내)
옮긴 뒤에는 연금계좌 안에서 운용을 다시 시작해요.
어떤 상품을 담을지 막막하면 배분 방식부터 잡아두면 편해요. → ETF 투자 초보자를 위한 추천 포트폴리오 완벽 가이드
📅 연말 만기라면 올해 공제로 잡는 게 유리해요
세액공제는 연금계좌에 납입한 날이 속한 해에 적용돼요.
12월에 전환하면 올해 연말정산에 바로 들어가요.
만기가 11~12월에 오는 분이 특히 챙길 부분이에요.
60일 기한이 해를 넘기면 공제도 다음 해로 밀리거든요.
올해 공제 칸이 얼마나 찼는지는 900만원 한도 기준으로 같이 맞춰 보세요. → 2026 연말정산, 12월 31일 지나면 900만원 공제 놓치는 이유
반대로 당장 쓸 돈이면 무리해서 옮기지 마세요.
연금계좌에 들어간 돈은 오래 묶이는 돈이에요.
생활비까지 묶으면 중간에 더 손해를 봐요.
경우에 따라 일부만 옮기는 것도 돼요.
전액이 아니라 일부만 전환해도, 옮긴 금액의 10%가 공제 대상이에요.
❓ 자주 묻는 질문
Q. 만기일이 지났는데 연장할 수 있나요?
A. 안 돼요. 연장은 계약기간 만료일 전에 신청해야 해요. 만기가 지났으면 해지나 연금계좌 전환 중에서 골라야 해요.
Q. 의무가입기간 3년만 채우면 만기 전에도 전환할 수 있나요?
A. 네. 3년이 지난 뒤 해지하고 60일 이내에 연금계좌로 납입하면 전환으로 인정돼요. 다만 기산일이 만기일인지 해지일인지는 가입한 금융회사 안내를 꼭 확인하세요. 회사마다 표기가 조금씩 다르거든요.
Q. 전환하면 연금계좌 납입 한도 1,800만원에 걸리나요?
A. ISA 만기 전환금액은 연금계좌의 연 납입 한도와 관계없이 넣을 수 있어요. 대신 금융회사에 전환금액으로 신청하는 절차를 거쳐야 전환으로 인정돼요.
Q. 해지하고 새 ISA를 다시 열 수 있나요?
A. 네, 해지한 뒤 새 ISA를 열 수 있어요. 다만 새 계좌는 의무가입기간 3년이 처음부터 다시 시작돼요. 비과세 한도도 새 계좌 기준으로 다시 쌓여요.
ISA 계좌 만기에서 갈리는 건 딱 하나예요.
해지 전에 60일짜리 선택지를 봤느냐, 못 봤느냐예요.
당장 쓸 돈이면 해지, 계속 굴릴 거면 연장, 노후 자금이면 전환이에요.
여러분의 ISA는 몇 년에 만기가 오나요? 댓글로 만기 연도를 알려주세요.
기준일: 2026년 11월 5일 · 출처: 금융위원회 ISA 안내, 조세특례제한법 제91조의18, 소득세법 제59조의3, 국세청 연금계좌 세액공제 안내 — 국세청 연금계좌 세액공제 Q&A